期末をまたぐファクタリングの会計処理と決算での注意点
決算期が近づくと、ファクタリングを今期中に使うべきか、翌期に回すべきかで迷う経営者は少なくありません。
とくに悩ましいのが、債権を譲渡した日と買取代金が入金される日が、別々の事業年度に分かれてしまうケースです。
どちらの期の決算書に、どの勘定科目で載せるのか。
ここを詰めないまま決算作業に入ると、期末残高が合わなくなったり、税理士とのやり取りが決算直前に紛糾したりします。
本記事では、期末をまたぐファクタリングで起きる期ズレの論点を、2社間と3社間の違いを踏まえて整理します(2026年現在)。
PR|アフィリエイト広告を含みます
今すぐ使えるおすすめファクタリングサービス
期末をまたぐファクタリングとは?何が論点になるのか
期末をまたぐファクタリングとは、譲渡日と入金日が別の事業年度に分かれる取引です。
ファクタリングは融資ではなく売掛債権の売買であるため、会計上は「資産の譲渡」として扱います。
この性質が、期ズレをどう処理するかを考えるうえでの出発点になります。
譲渡日と入金日がズレる3つのパターン
期をまたぐ形は、実務上おおむね3つに分かれます(2026年現在)。
自社のケースがどれに当たるかを先に特定しておくと、決算時の処理で迷いません。
- 譲渡契約も買取代金の入金も当期中に完了する(期をまたがない)
- 譲渡契約は当期、買取代金の入金は翌期になる(期末に未収入金が残る)
- 2社間で、売掛先からの回収またはファクタリング会社への送金が翌期にずれ込む(期末に預り金が残る)
つまずきやすいのは2番目と3番目です。
いずれも期末の貸借対照表に「本来なら消えているはずの科目」が残るため、決算書を見る側への説明が必要になります。
「売買」だからこそ期ズレが複雑になる
借入であれば、期末に残るのは借入金という1科目だけで済みます。
しかしファクタリングは売買なので、売掛金がいったん消え、代わりに現金・未収入金・預り金といった別の科目に姿を変えます。
どの時点でどの科目へ振り替えるかを決めておかないと、期末残高の辻褄が合わなくなります。
また、ファクタリングは貸金業法第2条の貸付けに該当せず、信用情報機関(CIC・JICC)にも登録されません。
借入金として負債に計上する取引ではないという前提は、決算書の読み方を社内外へ説明するときに必ず押さえておきましょう。
担保や保証人も原則として不要です。
売掛債権売却損はどの事業年度に計上する?
売掛債権売却損とは、債権の額面と買取額の差額を費用として計上する勘定科目です。
実質的には手数料に相当する部分で、営業外費用として処理されるのが一般的です(2026年現在)。
期をまたぐときは、この計上時期が最初の分岐点になります。
基準は入金日ではなく「債権が移転した日」
損失の計上時期は、原則として債権が移転した日、つまり譲渡契約の効力が発生した日が属する事業年度です。
法人税法第22条は、その事業年度に生じた損失をその年度の損金に算入すると定めており、基準になるのは入金日ではありません。
したがって決算日の3日前に契約を結び、入金が翌期の初日だったとしても、売却損は当期の費用として処理するのが原則です。
ただし契約に停止条件が付いている場合など、効力発生日が契約書の作成日と異なることもあります。
自己判断せず、契約書の記載を確認したうえで顧問税理士に相談してください。
期をまたぐときの判断軸は「お金が入った日」ではなく「債権が移転した日」です。
まず契約書の効力発生日を確認し、その日付が当期か翌期かで処理を決めましょう。
2社間と3社間で変わる期末の残高
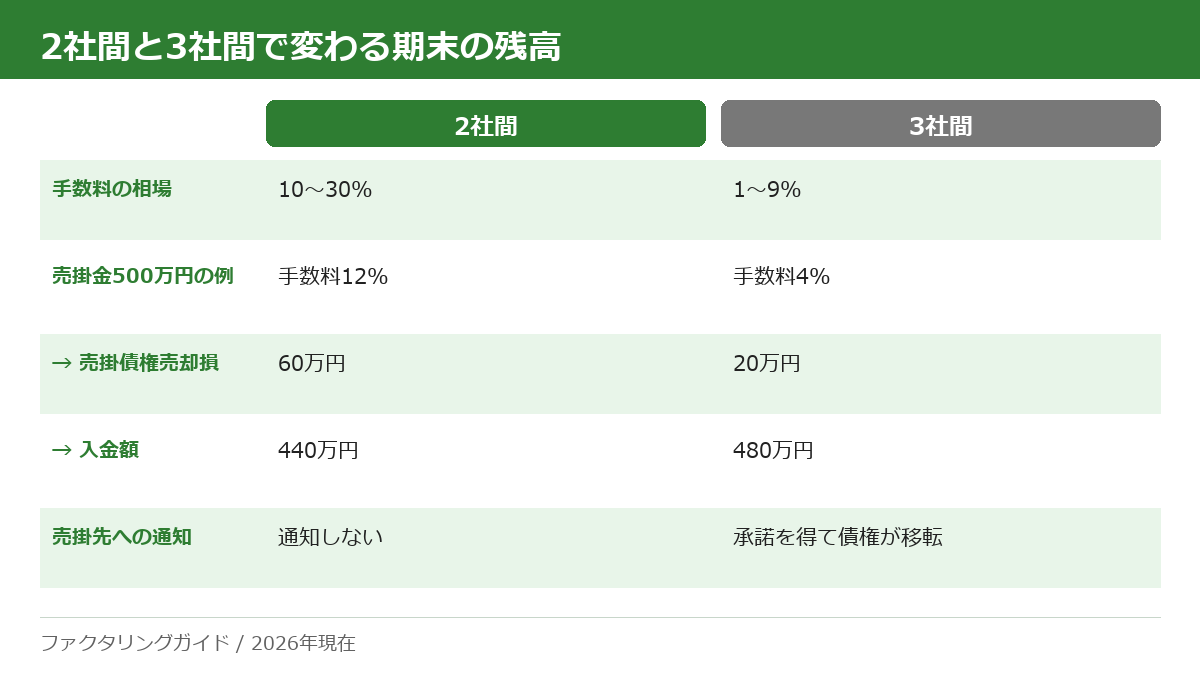
3社間ファクタリングでは、売掛先の承諾を得て債権が移転するため、譲渡の時点で売掛金が貸借対照表から外れます。
手数料の相場は1〜9%で、たとえば売掛金500万円・手数料4%なら、売却損20万円・入金480万円という形になります(2026年現在)。
2社間ファクタリングでは売掛先へ通知しないため、回収業務が自社に残ります。
手数料の相場は10〜30%で、売掛金500万円・手数料12%なら売却損60万円・入金440万円です(2026年現在)。
実際に調達できる額は、売掛金額の70〜100%の範囲に収まるのが一般的です。
2社間では、売掛先から入金された資金はファクタリング会社へ送金するまで自社が預かっている状態になります。
この残高は自社の売上ではないため、預り金などの負債科目で区分し、期末に自社の資金と混同しないようにします。
期末に残る未収入金と預り金の扱い
譲渡は当期、入金が翌期というケースでは、期末時点で買取代金を受け取る権利が残っています。
この権利は売掛金ではなく未収入金として計上し、翌期の入金時に現金へ振り替えるのが一般的な処理です。
一方、2社間で回収した資金の送金が期末をまたぐ場合は、手元に現金がある状態で決算を迎えます。
現金と預り金が両建てで残るため、決算書を見た第三者に自由に使える資金ではないことを説明できるようにしておきましょう。
資産構成の見え方はファクタリングの利用でオフバランスを実現する方法でも整理しています。
PR|アフィリエイト広告を含みます
今すぐ使えるおすすめファクタリングサービス
期末の利用で決算書はどう変わる?
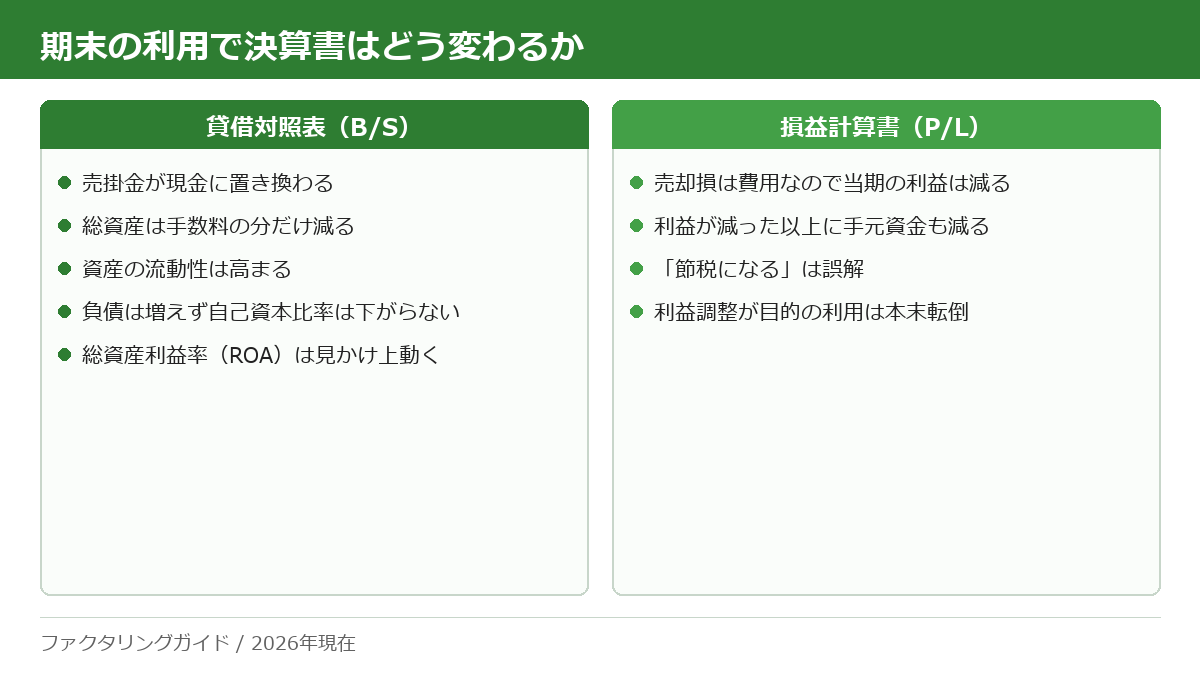
期末利用の影響とは、貸借対照表と損益計算書の両方に同時に及ぶ変化のことです。
資産の中身が入れ替わると同時に費用が増えるという二面性があり、片方だけを見ると判断を誤ります。
貸借対照表(B/S)の見え方
売掛金が現金に置き換わるため、総資産は手数料の分だけ減り、資産の流動性は高まります。
負債を増やさずに資金を調達できるので、借入と違って自己資本比率が下がらないのが特徴です(2026年現在)。
ただし総資産が減れば、総資産利益率(ROA)などの指標は見かけ上動きます。
期末に大口の譲渡を行うと前期比で不自然な変化に見えることがあるため、増減の理由を説明できる資料を残しておくと安心です。
損益計算書(P/L)への影響と「利益圧縮」の誤解
売却損は費用なので、計上した事業年度の利益は確かに減ります。
これを「節税になる」と説明されることがありますが、利益が減った以上に手元資金も減っている点を見落としてはいけません。
期末に利益を調整する目的でファクタリングを使うのは本末転倒です。
判断の軸は、あくまで翌期の支払いに間に合わせる必要があるかどうかに置きましょう。
節税との関係はファクタリング活用で節税はできる?税理士が教えるポイントで詳しく扱っています。
手数料は非課税、課税売上割合の扱いに注意
ファクタリングの手数料は、金融取引として消費税が非課税です(2026年現在)。
手数料に10%の消費税がかかると案内された場合は、その契約が本当にファクタリングなのかを疑うべき局面です。
あわせて期末に確認したいのが、課税売上割合への影響です。
金銭債権を譲渡した場合、その譲渡対価の5%相当額を課税売上割合の計算上、分母に算入する取扱いがあります(2026年現在)。
大口の譲渡では仕入税額控除に影響する可能性があるため、必ず税理士に確認してください。
消費税の基本的な扱いはファクタリングの税務処理と消費税の扱いを解説にまとめています。
期末特有の論点と基本的な処理を分けて押さえておくと、税理士への相談も具体的になります。
期末をまたぐときの実務手順は?
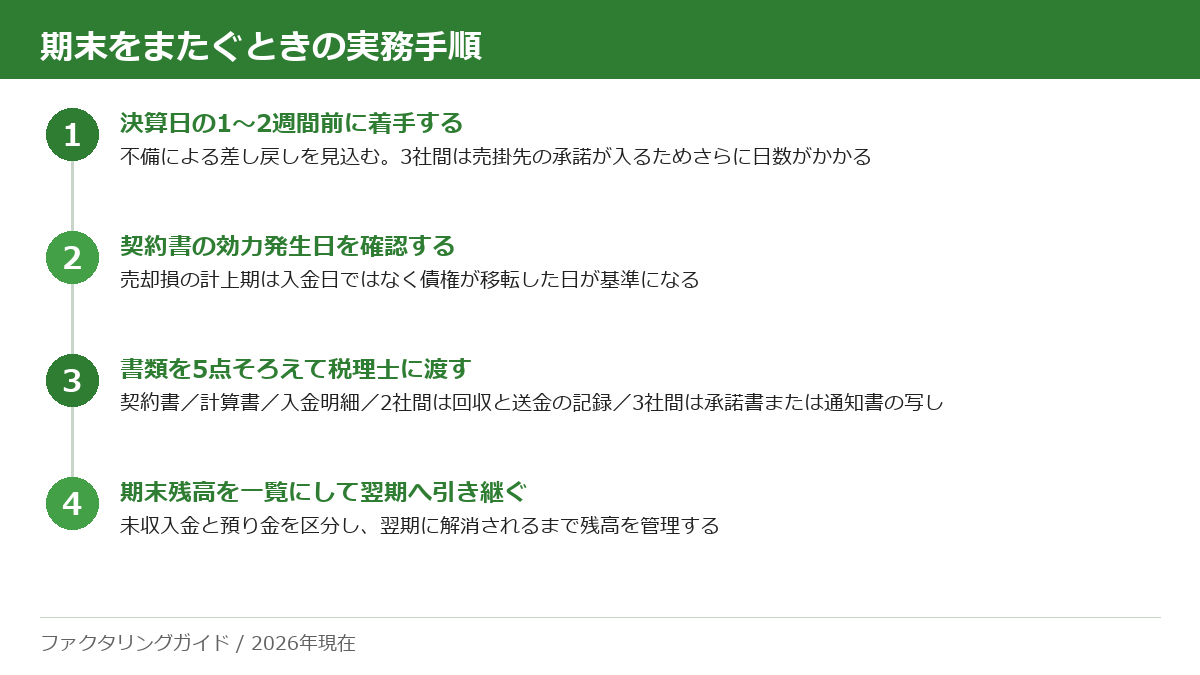
期末の実務手順とは、決算日から逆算して契約と書類を揃える段取りのことです。
入金を間に合わせることよりも、あとから説明できる証跡を残すことを優先します。
決算日の何日前までに動くべきか
2社間であれば最短2時間〜当日中に入金される会社もありますが、これは書類が完璧に揃っている場合の話です。
不備による差し戻しを見込むと、決算日の1〜2週間前には着手しておきたいところです(2026年現在)。
3社間は売掛先の承諾を得る手続きが入るため、さらに日数がかかります。
売掛先の社内決裁のスピードは自社では制御できないので、決算日の直前から動き出すのは避けましょう。
民法第466条により売掛債権の譲渡は原則として有効ですが、承諾の取得そのものには相応の時間が必要です。
税理士・会計事務所に渡す書類
決算作業が始まってから資料を探すと、契約書の原本が見つからずに処理が止まることがあります。
期末をまたぐ譲渡については、次の5点をひとまとめにして渡せる状態にしておきましょう。
- 債権譲渡契約書(効力発生日が分かるページを含む)
- 買取金額と手数料の内訳が分かる計算書
- 入金を確認できる通帳またはネットバンキングの明細
- 2社間の場合は、売掛先からの回収と送金の記録
- 3社間の場合は、売掛先の承諾書または通知書の写し
譲渡のたびにフォルダを分けて保存しておけば、期末の確認は短時間で済みます。
税理士へ伝える項目の整理は税理士に伝えるべきファクタリング情報の整理項目も参考にしてください。
翌期に持ち越す論点のチェックリスト
期末に残した科目は、翌期に必ず解消されるとは限りません。
決算のタイミングで次の4点を一覧にしておくと、翌期の資金繰り表にそのまま転記できます。
- 期末に残した未収入金が、翌期に予定どおり入金されたか
- 預り金の残高が、ファクタリング会社への送金で解消されたか
- 売却損の計上期が、契約書の効力発生日と一致しているか
- 同じ売掛先の債権を翌期も譲渡する予定があるか
とくに2社間では、翌期に入ってから売掛先の入金が遅れ、送金義務だけが先に到来することがあります。
ファクタリングは原則ノンリコースで、売掛先が倒産しても利用者が買取代金を返還する義務は生じません。
ただし、自社が回収した資金を送金する義務はこれとは別物である点に注意してください。
よくある質問(FAQ)
Q. 期末をまたぐ場合、売掛債権売却損はどちらの事業年度に計上しますか?
A. 原則として債権が移転した日、つまり譲渡契約の効力が発生した日が属する事業年度です。入金日ではありません。契約書の効力発生日を先に確認してください。
Q. 決算日の直前でもファクタリングは間に合いますか?
A. 2社間なら最短2時間〜当日中に入金される例もありますが、書類不備の差し戻しを考えると決算日の1〜2週間前の着手が安全です。3社間は売掛先の承諾が必要でさらに時間がかかります。
Q. ファクタリングの手数料に消費税はかかりますか?
A. かかりません。手数料は金融取引として非課税です(2026年現在)。消費税を上乗せ請求された場合は、その契約が本当にファクタリングなのかを確認してください。
Q. 期末に利用すると決算書はどう見えますか?
A. 売掛金が現金に置き換わり、総資産は手数料の分だけ減ります。負債は増えないため自己資本比率は下がりません。一方で売却損の分だけ当期の利益は減ります。
Q. 2社間で回収した資金の送金が翌期になった場合はどう処理しますか?
A. 回収済みで未送金の資金は自社の売上ではないため、預り金などの負債科目に区分します。期末は現金と預り金が両建てで残るので、使えない資金であることを説明できるようにします。
Q. ファクタリングを使うと信用情報に登録されますか?
A. 登録されません。ファクタリングは貸金業法第2条の貸付けに該当せず、売掛債権の売買だからです。CICやJICCへの登録は発生しません。
Q. 期末に利益を減らす目的でファクタリングを使ってもよいですか?
A. 勧められません。売却損の分だけ利益は減りますが、同額の資金が手数料として社外へ流出します。判断軸は翌期の支払いに間に合わせる必要があるかどうかに置いてください。
Q. 期末の譲渡は課税売上割合に影響しますか?
A. 影響することがあります。金銭債権の譲渡は、譲渡対価の5%相当額を課税売上割合の分母に算入する取扱いがあります(2026年現在)。大口の場合は税理士に確認してください。
PR|アフィリエイト広告を含みます
今すぐ使えるおすすめファクタリングサービス
まとめ
期末をまたぐファクタリングで迷ったときは、入金日ではなく債権が移転した日を基準に考えます。
売掛債権売却損は譲渡契約の効力が発生した日が属する事業年度の費用となり、期末に残る未収入金や預り金は、翌期に解消されるまで残高を管理します。
2社間は手数料10〜30%で回収業務が自社に残り、3社間は手数料1〜9%で承諾に時間がかかるという違いも、期末のスケジュールにそのまま影響します(2026年現在)。
決算日の1〜2週間前に着手し、契約書・計算書・入金明細を揃えておけば、税理士とのやり取りは短時間で終わります。
利益調整ではなく資金繰りの必要性を判断軸に置くことが、期末の意思決定を誤らせないための基本です。
【参考法令】民法第466条〜第470条(債権の譲渡)/貸金業法第2条(定義)/法人税法第22条(各事業年度の所得の金額の計算)/消費税法施行令第48条(課税売上割合の計算)