SNS・DM経由のファクタリング勧誘に潜むリスク
SNSのダイレクトメッセージに「売掛金、最短即日で現金化します」という連絡が届いた経験はないでしょうか。
2026年現在、X(旧Twitter)やInstagram、Facebook、LINEを入口にしたファクタリングの勧誘が目立つようになっています。
結論から言えば、向こうから個別に接触してくる勧誘は、それ自体が判断材料になります。
正規のファクタリング会社は、資金繰りに悩む事業者を名指しでDMに追いかける営業手法をほとんど採用していないためです。
本記事では、SNS・DM経由の勧誘がなぜ危険なのか、実際にどんな手口が使われているのか、そしてメッセージが届いたときにどう対応すればよいのかを、契約前の判断材料として整理します。
PR|アフィリエイト広告を含みます
今すぐ使えるおすすめファクタリングサービス
SNS・DM経由のファクタリング勧誘はなぜ危険?
SNS・DM経由の勧誘とは、業者側から事業者へ個別に送りつけられる営業メッセージのことです。
公開されている投稿やプロフィールから「資金繰りに困っていそうな事業者」を絞り込み、そこへ直接メッセージを送る形が典型的な流れになります。
正規のファクタリング会社が個人宛DMで営業しない理由
ファクタリングは売掛債権の売買であり、業者の利益は買い取った債権を期日に回収できるかどうかで決まります。
そのため正規の会社は、回収可能性の高い売掛先を持つ事業者を集めたいと考えます。
ところがDM営業で反応するのは、すでに他の資金調達手段を使い切っている層に偏りがちです。
回収リスクの高い相手ばかりが集まる経路であるため、審査を正しく行う会社ほどこの手法を避けます。
2026年現在、勧誘の入口はどこにあるか
入口として多いのは、資金繰りや融資否決について書き込んだ投稿への返信、経営者コミュニティ内でのメッセージ、検索履歴に連動した広告からのチャット誘導です。
いずれも「困っている」と発信した直後に接触が来る点が共通しています。
実在するファクタリング会社の社名やロゴをそのまま流用したアカウントも確認されています。
社名で検索して会社が実在したとしても、そのアカウントが本物である保証にはならない点に注意が必要です。
勧誘に乗って契約すると何が起きるのか
典型的な不利益は3つあります。
第一に、手数料が相場から大きく外れた水準で提示されること。
第二に、買戻特約によって回収不能分の返還を求められること。
第三に、提出した決算書や取引先情報が別の業者へ流れ、勧誘がさらに増えることです。
向こうから来た話には、こちらが比較検討する時間がありません。相見積もりを取らせない構造そのものが、条件を不利にします。
DMで届く勧誘にはどんな手口がある?
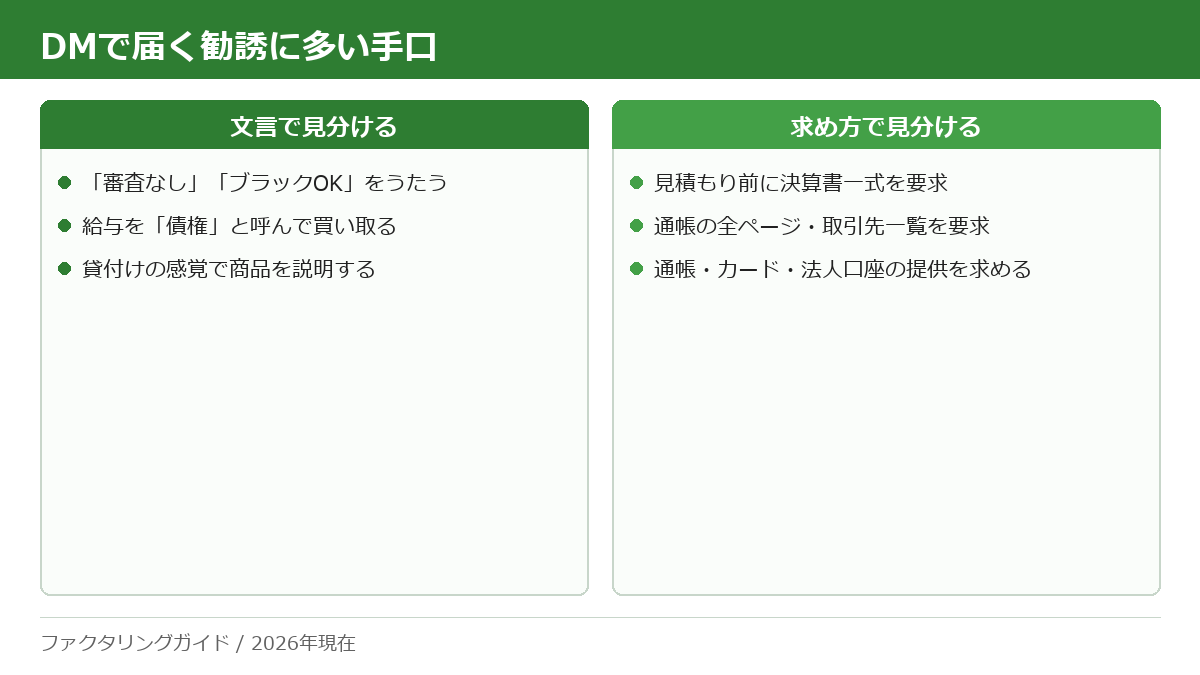
勧誘の手口とは、判断する時間を与えずに契約させるための定型的な進め方を指します。
文面のパターンはある程度決まっているため、あらかじめ知っておくだけで見分けられる場面が増えます。
給与ファクタリングを装った実質的な貸付け
個人が勤務先から受け取る給与を「債権」と呼んで買い取る形式は、給与ファクタリングと呼ばれます。
金融庁は2020年に、これが貸金業に該当するとの見解を示しており、無登録で行えば違法です。
事業者向けのファクタリングは貸金業法第2条の貸付けに当たらず、同法の規制対象外です。
しかし給与を対象にした取引は性質が異なるため、同じ「ファクタリング」の呼称でも扱いが分かれます。
「審査なし」「ブラックOK」をうたう文言
ファクタリングの審査で見られるのは、利用者本人ではなく売掛先の支払能力です。
そのため利用者側の信用情報が理由で断られることは少なく、そもそも信用情報に照会・登録が行われる取引ではありません。
つまり「ブラックOK」は、正規のファクタリングでは売り文句として成立しない表現です。
あえて強調する業者は、貸付けの感覚で商品を説明している可能性があります。
書類と口座情報だけを先に集める情報収集型
見積もりを出す前から、決算書一式・通帳の全ページ・取引先一覧・身分証の提出を求めるケースがあります。
買取可否の判断に必要な範囲を超えており、資金化ではなく情報の取得が目的である疑いが生じます。
特に注意したいのが、通帳やキャッシュカード、法人口座そのものの提供を求める依頼です。
口座の譲渡は犯罪収益移転防止法に触れる行為であり、応じた側も責任を問われる立場になります。
PR|アフィリエイト広告を含みます
今すぐ使えるおすすめファクタリングサービス
勧誘業者と正規の会社は何が違う?
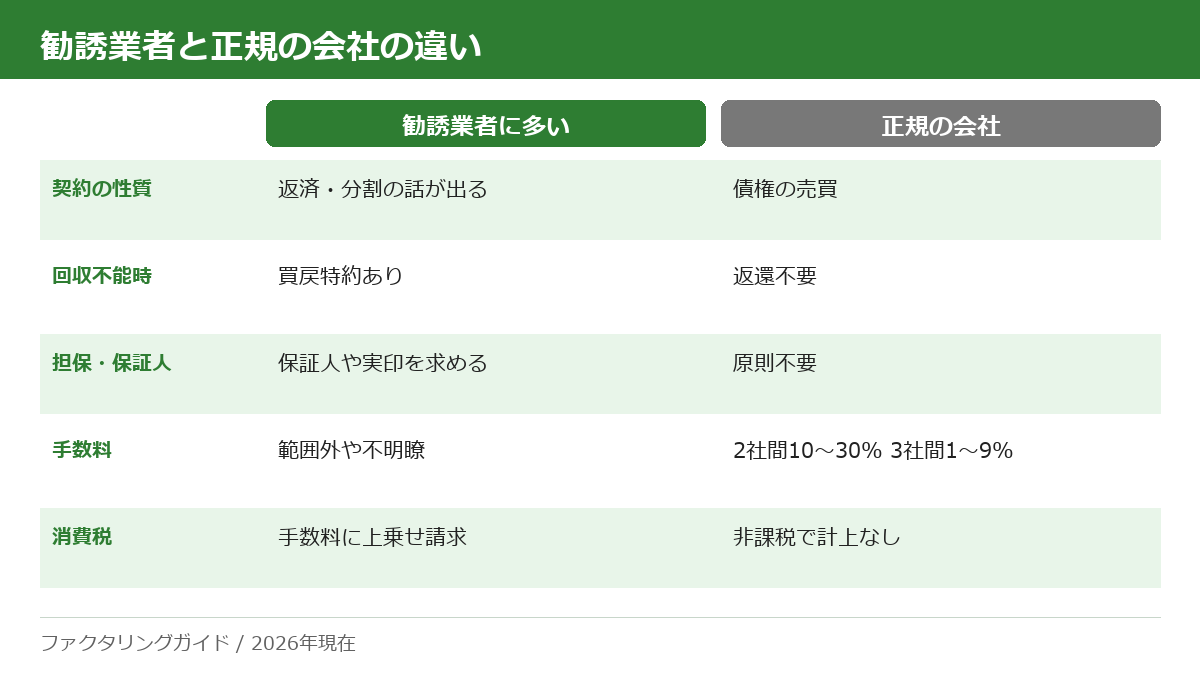
正規のファクタリングとは、売掛債権を業者に売却し、支払期日より前に資金化する取引です。
売買である以上、返済という概念は存在せず、担保・保証人も原則として不要になります。
契約形態は「売買」か「貸付け」か
売買であれば、売掛先が倒産しても利用者に返還義務は生じません(ノンリコース)。
逆に買戻特約や償還請求権が付いていれば、回収不能分を利用者が負うことになり、実質的な貸付けと評価される余地が出てきます。
契約書に保証人欄がある、分割での返済に応じると書かれている、遅延損害金の定めがある。
これらはいずれも貸付けの契約書に現れる要素で、名称がファクタリングでも中身が異なることを示します。
手数料と請求内容から見分けられるか
2026年現在の手数料の目安は、売掛先へ通知しない2社間で10〜30%、売掛先の承諾を得る3社間で1〜9%です。
調達できる金額は売掛金額の70〜100%が一般的で、入金までは最短2時間から当日中という会社もあります。
見落とされやすいのが消費税の扱いです。
ファクタリングの手数料は金融取引として非課税であり、手数料に消費税を上乗せして請求する業者は、商品性を理解していないか意図的に上乗せしています。
ここまでの違いを、契約前に確認できる項目だけで並べると次のようになります。
どれも見積書と契約書のドラフトを見れば判断でき、実際に資金を動かす前に確かめられる内容です。
- 契約の性質:正規は債権の売買/勧誘業者は返済・分割の話が出る
- 回収不能時:正規はノンリコースで返還不要/勧誘業者は買戻特約あり
- 担保・保証人:正規は原則不要/勧誘業者は保証人や実印を求める
- 手数料:正規は2社間10〜30%・3社間1〜9%/勧誘業者は範囲外や不明瞭
- 消費税:正規は非課税で計上なし/勧誘業者は手数料に上乗せ請求
DMが届いたらどう対応すればいい?
勧誘への対応とは、返信するかどうかを決める前に、相手の実在と条件を確認する作業のことです。
やり取りを始めてから断るより、返信前に判断したほうが情報を渡さずに済みます。
返信する前に確認したい5項目
- 商号・所在地・代表者名が明示され、法人登記と一致しているか
- 自社サイトが存在し、そのサイトから同じ連絡先にたどり着けるか
- 手数料の範囲と算定根拠を、契約前に書面で示す姿勢があるか
- 買戻特約・償還請求権の有無を質問して明確に答えるか
- 「今日中」「枠が埋まる」など、期限で判断を急がせていないか
5項目のうち1つでも曖昧なまま進もうとするなら、そこで止めて構いません。
正規の会社であれば、質問に答えることで契約が遠のく理由がないためです。
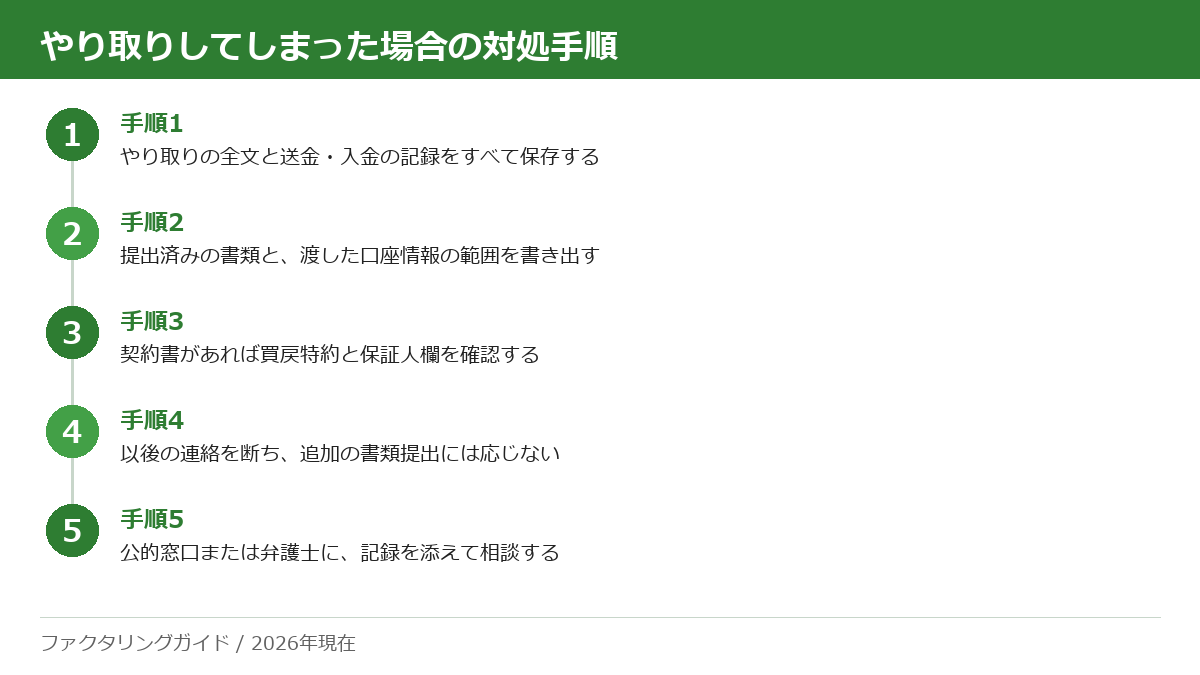
すでにやり取りしてしまった場合の対処手順
まずやり取りの全文と送金・入金の記録を保存し、契約書を受け取っている場合はその写しも残します。
次に、提出済みの書類の範囲を書き出し、口座情報を渡していないかを確認します。
そのうえで、貸付けの疑いがある契約や高額な支払いを求められている場合は、金融庁の金融サービス利用者相談室、日本貸金業協会、警察相談専用電話(#9110)などの公的窓口に相談します。
弁護士への相談も、記録がそろっているほど早く進みます。
- 手順1:やり取りの全文と送金・入金の記録をすべて保存する
- 手順2:提出済みの書類と、渡した口座情報の範囲を書き出す
- 手順3:契約書を受け取っていれば買戻特約と保証人欄を確認する
- 手順4:以後の連絡を断ち、追加の書類提出には応じない
- 手順5:公的窓口または弁護士に、保存した記録を添えて相談する
資金調達先は自分から探すのが原則
安全な進め方は単純で、こちらから候補を複数選び、同じ条件で見積もりを比較することです。
比較する軸は、手数料率・入金までの日数・2社間か3社間か・買戻特約の有無・必要書類の5点で足ります。
2社間と3社間では手数料に大きな差があるため、売掛先へ通知しても支障がない取引なら3社間を検討する価値があります。
売掛先の理解が得られる関係かどうかが、実務上の分かれ目になります。
よくある質問(FAQ)
Q. SNSのDMで来たファクタリングの勧誘は違法ですか?
A. DMを送る行為自体が直ちに違法になるわけではありません。ただし正規の会社が使う経路ではないため、実質的な貸付けや無登録営業が含まれる可能性を前提に確認する必要があります。
Q. 給与ファクタリングと事業者向けファクタリングは何が違いますか?
A. 給与を対象にした取引は貸金業に該当するとの見解が2020年に金融庁から示されています。事業者が売掛債権を売却する取引は貸金業法第2条の貸付けに当たらず、規制対象外です。
Q. 「審査なし・ブラックOK」の業者は使っても大丈夫ですか?
A. 避けてください。ファクタリングは売掛先の支払能力を審査する取引で、利用者の信用情報は登録も照会もされません。ブラックOKを売りにする時点で商品性が違う可能性があります。
Q. 手数料はどのくらいなら妥当ですか?
A. 2026年現在の目安は、2社間で10〜30%、3社間で1〜9%です。この範囲を大きく超える提示や、算定根拠を説明できない提示は、その場で保留にして他社と比較してください。
Q. 手数料に消費税は上乗せされますか?
A. 上乗せされません。ファクタリングの手数料は金融取引として非課税です。見積書に消費税が計上されていたら、内訳の説明を求めたうえで契約を見送る判断材料になります。
Q. 決算書を送ってしまいましたが取り消せますか?
A. 送信済みのデータを取り戻すことは困難です。以後の連絡を断ち、やり取りを保存したうえで、口座情報や実印の写しを渡していないかを確認してください。必要なら公的窓口に相談します。
Q. 売掛先が倒産したら買取代金を返す必要がありますか?
A. ノンリコース契約なら返還は不要です。買戻特約や償還請求権が付いている契約では返還を求められ、実質的な貸付けと評価される余地があるため、契約書で必ず確認してください。
PR|アフィリエイト広告を含みます
今すぐ使えるおすすめファクタリングサービス
まとめ
SNS・DM経由のファクタリング勧誘は、条件の良し悪し以前に、接触してきた経路そのものが判断材料になります。
比較検討の時間を与えない構造になっているため、条件は構造的に不利になりやすいのが実情です。
見極めの軸は、売買か貸付けかという契約の性質、手数料が2社間10〜30%・3社間1〜9%の範囲に収まっているか、そして買戻特約の有無の3点です(2026年現在)。
この3点に明確に答えない相手とは、契約に進まない判断で構いません。
資金調達先は、届いたメッセージから選ぶのではなく、自分で候補を並べて同じ条件で比較する。
この順序を守るだけで、勧誘由来のトラブルはほとんど回避できます。
【参考法令】貸金業法第2条(定義)/民法第466条〜第470条(債権の譲渡)/犯罪収益移転防止法 など