一括ファクタリングとは?大企業サプライヤー向けの仕組み
取引先の大企業から「支払方法を一括ファクタリングに切り替えます」と案内を受け、仕組みがよく分からないまま参加申込書を返送した経験はないでしょうか。
約束手形の縮小が進む2026年現在、大企業と取引するサプライヤーにとって、一括ファクタリングは身近な受取方法になりつつあります。
ただし一括ファクタリングは、資金繰りに困った事業者が自分で申し込む一般的なファクタリングとは、導入を決める人も、審査の対象も、手数料の決まり方も異なります。
違いを知らずに使うと、二重譲渡のような思わぬトラブルにつながります。
本記事では、一括ファクタリングの仕組みと通常のファクタリングとの違い、サプライヤー側のメリットと注意点、そして取引先から案内を受けたときの進め方を、納入企業の立場から整理します。
PR|アフィリエイト広告を含みます
今すぐ使えるおすすめファクタリングサービス
一括ファクタリングとはどんな仕組み?
一括ファクタリングとは、支払企業が導入し、納入企業の売掛債権を金融機関がまとめて買い取る決済の仕組みです。
支払企業に代金を請求する側、つまりサプライヤーが、支払期日を待たずに代金を受け取れるようにするために使われます。
支払企業・納入企業・ファクタリング会社の三者で成り立つ
登場するのは、代金を支払う大企業(支払企業)、商品やサービスを納める取引先(納入企業)、債権を買い取るファクタリング会社の三者です。
ファクタリング会社には銀行系の会社が多く、支払企業と基本契約を結んだうえで、納入企業ごとに参加の契約を交わします。
納入企業は、支払企業に対する売掛債権をファクタリング会社へ譲渡します。
支払期日になると、支払企業は個々の納入企業ではなく、ファクタリング会社へ代金を一括して支払います。
「一括」という呼び名は、この支払の流れに由来しています。
手形に代わる支払方法として広がった背景
大企業が一括ファクタリングを導入してきた主な目的は、約束手形の削減です。
手形は発行・郵送・保管の事務に手間がかかり、金額に応じた印紙代も必要になるうえ、紛失や盗難のリスクも抱えています。
加えて政府は約束手形の利用廃止に向けた方針を示しており、2026年現在、支払手段は手形から電子記録債権(でんさい)や一括決済方式へと移りつつあります。
取引先から支払方法の変更案内が届くのは、こうした流れを受けたものです。
一括決済方式の3つの型と一括ファクタリングの位置づけ
手形に代わる「一括決済方式」には、主に一括ファクタリング(債権譲渡方式)、併存的債務引受方式、一括支払信託の3つの型があります。
このうち一括ファクタリングは、納入企業の債権そのものを金融機関へ譲渡する点に特徴があります。
名称に「ファクタリング」と付いていても、一括ファクタリングは支払企業が主導する決済の仕組みです。資金繰りに困った事業者が単独で申し込むサービスではありません。
通常のファクタリングと何が違う?
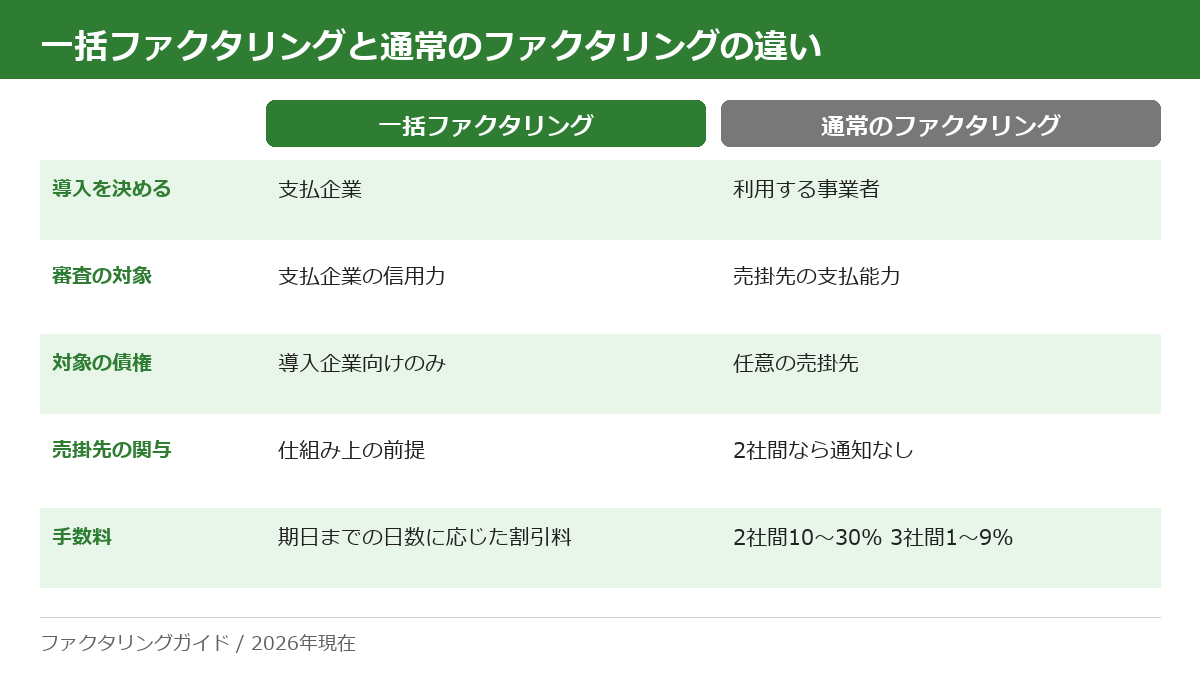
通常のファクタリングとは、事業者が自分の判断で売掛債権を売却し、支払期日より前に資金化する取引です。
一括ファクタリングも債権の売買である点は同じですが、誰が主導するかによって、使える場面と条件が大きく変わります。
誰が導入を決めるのか
通常のファクタリングは、資金を必要とする事業者が会社を選んで申し込みます。
一方の一括ファクタリングは支払企業が導入を決め、ファクタリング会社との契約も支払企業が主導します。
取引先が導入していなければ、納入企業の側から使うことはできません。
審査の対象と手数料の決まり方
通常のファクタリングでは売掛先の支払能力が審査され、2026年現在の手数料の目安は2社間で10〜30%、3社間で1〜9%です。
一括ファクタリングでは導入時に支払企業の信用力が審査され、個々の納入企業が取引のたびに審査を受ける形にはなりません。
納入企業が期日前に資金化する場合は、支払期日までの日数に応じた割引料が差し引かれます。
料率は大企業である支払企業の信用力を基準に決まるため、利用者側の状況に左右されやすい2社間ファクタリングと比べて、低く抑えられる傾向があります。
売掛先への通知と対象になる債権の範囲
通常の2社間ファクタリングは売掛先に通知せずに進められます。
一括ファクタリングは支払企業自身が導入した仕組みなので、売掛先に知られることを気にする必要がそもそもありません。
その代わり、対象になるのは導入した支払企業向けの債権だけです。
ここまでの違いを、契約前に確認できる項目で並べると次のようになります。
取引先から案内を受けたときは、この5項目を手元の資料と照らし合わせてください。
- 導入を決める:一括は支払企業/通常は利用する事業者
- 審査の対象:一括は支払企業の信用力/通常は売掛先の支払能力
- 対象の債権:一括は導入企業向けのみ/通常は任意の売掛先
- 売掛先の関与:一括は仕組み上の前提/通常は2社間なら通知なし
- 手数料:一括は期日までの日数に応じた割引料/通常は2社間10〜30%・3社間1〜9%
PR|アフィリエイト広告を含みます
今すぐ使えるおすすめファクタリングサービス
サプライヤーにとってのメリットと注意点は?
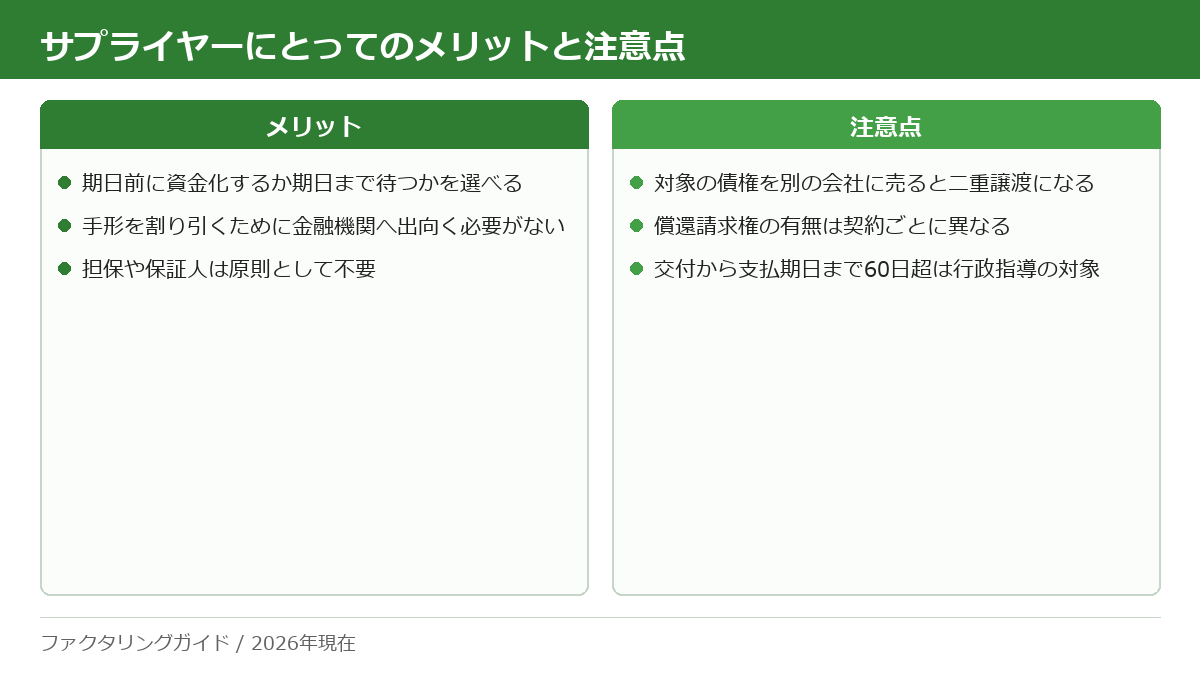
サプライヤーにとっての一括ファクタリングとは、期日前に資金化するかどうかを選べる代金の受取方法です。
使い方次第で資金繰りの自由度は上がりますが、通常のファクタリングにはない制約もあるため、両面を把握しておく必要があります。
期日前に資金化するか期日まで待つかを選べる
資金に余裕がある月は支払期日まで待って満額を受け取り、仕入や給与の支払が重なる月だけ期日前に資金化する、という使い分けができます。
手形を割り引くために金融機関へ出向く必要もなく、手形を受け取っていた頃と比べて事務は軽くなります。
担保や保証人は原則として不要で、売掛債権の売買であるため借入金として負債に計上されることもありません。
支払企業の信用リスクはファクタリング会社が負う設計が一般的です。
ただし償還請求権の有無は契約ごとに異なるため、参加契約で確認しておきます。
同じ債権を別のファクタリング会社に売ってはいけない
一括ファクタリングの対象となる債権は、基本契約にもとづいてファクタリング会社への譲渡が予定されています。
その債権を資金繰りのために別のファクタリング会社へ売ると、同じ債権を二重に譲渡することになります。
二重譲渡は契約違反になるだけでなく、刑事責任を問われるおそれもある行為です。
通常のファクタリングを併用するときは、一括ファクタリングの対象になっていない取引先の債権だけを使う、という線引きを必ず守ってください。
支払条件に関するルールが厳しくなっている
一括決済方式による支払にも、下請取引のルールが及びます。
2024年11月からは、手形・電子記録債権・一括決済方式のうち、交付から支払期日までの期間が60日を超えるものは行政指導の対象とされる運用になりました。
さらに2026年1月に施行された中小受託取引適正化法(旧・下請代金支払遅延等防止法)では、対象取引での手形払いが禁止され、支払期日までに代金の満額を現金で受け取ることが難しい支払手段も認められなくなりました。
詳細は公正取引委員会・中小企業庁の公表資料で確認してください。
取引先から一括ファクタリングを案内されたらどう進める?
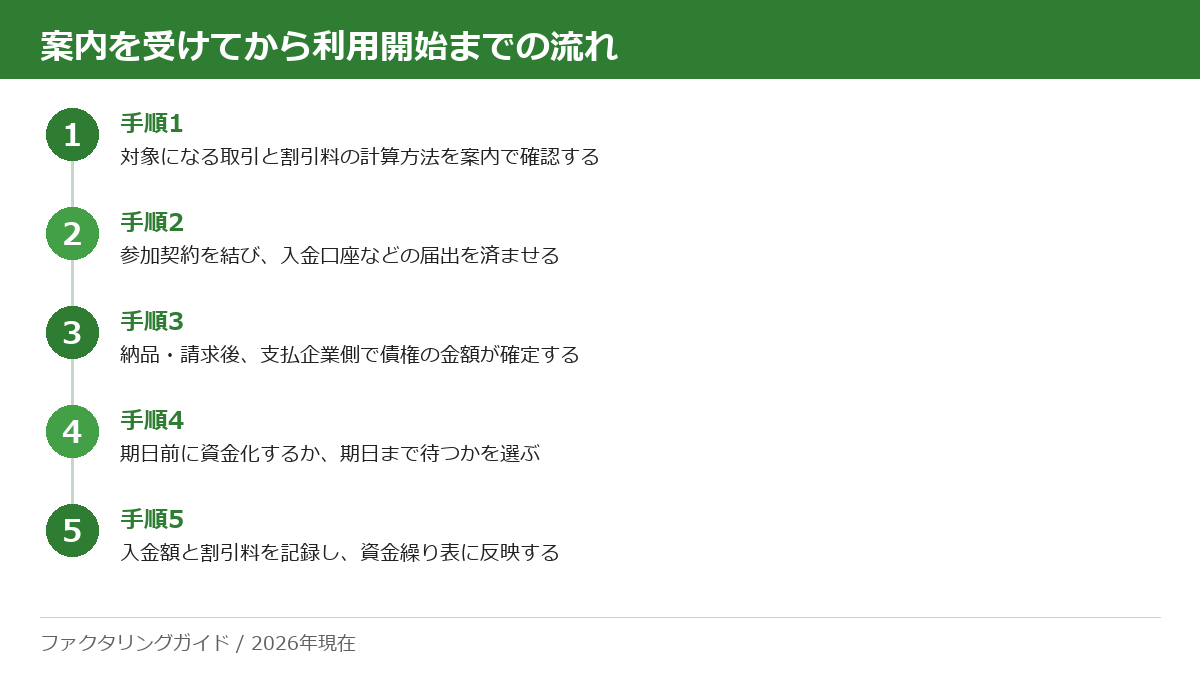
一括ファクタリングへの参加とは、支払企業とファクタリング会社が用意した契約に、納入企業として加わる手続きのことです。
資金を借りるための審査を受ける手続きではないため、確認すべきは条件の中身と、社内の運用をどう変えるかの2点です。
案内を受けてから利用開始までの流れ
流れは大きく5段階に分けられます。
まず対象取引と割引料の計算方法を確認し、参加契約と入金口座の届出を済ませます。
納品・請求後に債権の金額が確定したら、期日前に資金化するか期日まで待つかを選び、結果を資金繰り表に反映します。
- 手順1:対象になる取引と割引料の計算方法を案内で確認する
- 手順2:参加契約を結び、入金口座などの届出を済ませる
- 手順3:納品・請求後、支払企業側で債権の金額が確定する
- 手順4:期日前に資金化するか、期日まで待つかを選ぶ
- 手順5:入金額と割引料を記録し、資金繰り表に反映する
参加の時点では、支払期日に満額を受け取れる設計になっているか、償還請求権が付いていないかの2点を必ず確かめます。
不明点は支払企業の購買・経理の窓口か、ファクタリング会社に書面で問い合わせておくと、後の食い違いを防げます。
一括ファクタリングが使えない債権はどう資金化する?
一括ファクタリングで資金化できるのは、導入済みの支払企業に対する債権だけです。
中堅・中小企業向けの売掛金など、それ以外の債権を早く現金にしたい場合は、通常のファクタリングが選択肢になります。
その際は、対象の債権が一括ファクタリングの契約に含まれていないことを先に確かめます。
2026年現在の目安は2社間で手数料10〜30%、3社間で1〜9%、調達額は売掛金額の70〜100%で、入金は最短2時間〜当日中という会社もあるため、複数社を同じ条件で比較してください。
よくある質問(FAQ)
Q. 一括ファクタリングは納入企業から申し込めますか?
A. 申し込めません。一括ファクタリングは支払企業がファクタリング会社と契約して導入する仕組みです。取引先が導入していない場合は、通常のファクタリングを検討することになります。
Q. 一括ファクタリングを使うと必ず手数料がかかりますか?
A. 支払期日まで待って満額で受け取る場合、割引料は発生しないのが一般的です。期日前に資金化したときだけ、期日までの日数に応じた割引料が差し引かれます。
Q. 一括ファクタリングは借入になりますか?
A. なりません。売掛債権をファクタリング会社へ譲渡する債権の売買であり、融資ではありません。貸金業法の対象外で、担保や保証人も原則として不要です。
Q. 対象の債権を別のファクタリング会社に売ってもいいですか?
A. 売ってはいけません。対象債権は契約上ファクタリング会社への譲渡が予定されているため、別の会社へ売ると二重譲渡になり、契約違反や刑事責任の問題に発展するおそれがあります。
Q. でんさいと一括ファクタリングは何が違いますか?
A. でんさいは電子記録債権として記録された債権で、分割や譲渡、割引を利用者側の判断で進められます。一括ファクタリングは支払企業が導入した仕組みの中で、債権をファクタリング会社へ譲渡します。
Q. 割引料に消費税はかかりますか?
A. かかりません。売掛債権の譲渡にともなう割引料や手数料は、金融取引として消費税が非課税です。明細に消費税が上乗せされていないか確認してください。
Q. 支払企業が倒産したら受け取った代金を返す必要がありますか?
A. 支払企業の信用リスクはファクタリング会社が負う設計が一般的で、償還請求権のない契約なら返還は不要です。条件は契約ごとに異なるため、参加時に必ず確認してください。
PR|アフィリエイト広告を含みます
今すぐ使えるおすすめファクタリングサービス
まとめ
一括ファクタリングは、支払企業が手形に代わる支払方法として導入し、納入企業が期日前に代金を受け取れるようにする決済の仕組みです。
通常のファクタリングと同じく債権の売買ですが、導入を決めるのは支払企業で、審査も割引料も支払企業の信用力を基準に決まります。
サプライヤーとして押さえるべき点は3つです。
期日前に資金化するかを選べること、対象債権を別のファクタリング会社へ売ると二重譲渡になること、そして2026年現在は支払期日までの期間や満額受取に関するルールが厳しくなっていることです。
一括ファクタリングの対象外になる取引先の売掛金は、通常のファクタリングで資金化できます。
対象の線引きを明確にしたうえで、複数社の条件を比較して使い分けてください。
【参考法令】民法第466条〜第470条(債権の譲渡)/中小受託取引適正化法(旧・下請代金支払遅延等防止法)/貸金業法第2条(定義) など