ファクタリングとクレジットカード現金化の決定的な違い
「ファクタリングって、結局クレジットカード現金化と同じようなものでは?」。
資金繰りに困って調べ始めた経営者やフリーランスの方から、こうした疑問を聞くことがあります。
どちらも「手元にないお金を、手数料を払って早く用意する」ように見えるため、混同されやすいのは無理もありません。
しかし両者は、お金の出どころも、取引が終わったあとに残るものも、まったく違います。
この記事では、取引の仕組み・リスク・コストの3つの軸で両者を比べ、事業資金に困ったときにどちらを選ぶべきかを整理します。
PR|アフィリエイト広告を含みます
今すぐ使えるおすすめファクタリングサービス
ファクタリングとクレジットカード現金化は何が違う?
ファクタリングとは、事業者が持っている売掛債権をファクタリング会社に売却し、支払期日より前に資金化する取引です。
一方のクレジットカード現金化とは、カードのショッピング枠で商品を購入し、その商品を業者に売って現金を受け取る行為です。
見た目は似ていても、何を売るのかと取引後に誰への支払いが残るのかが根本的に異なります。
売るものが違う|売掛債権か、カードで買った商品か
ファクタリングで売るのは、すでに納品や役務提供を終え、取引先から受け取る権利が確定している売掛金です。
民法第466条により債権の譲渡は原則として有効とされており、自社の資産を現金に置き換える取引にすぎません。
これに対して現金化で売るのは、「現金化のために買った商品」です。
もともと持っていた資産を売るのではなく、カードで新たに買い物をして、それをすぐに手放しています。
現金化には、業者が指定する商品を買って買い取ってもらう「買取方式」と、商品購入の特典として現金が戻る形をとる「キャッシュバック方式」があります。
どちらの方式でも、カード会社に対しては「商品を買った」という支払いが発生している点は変わりません。
取引後に残る支払いが違う|債務が生まれるかどうか
ファクタリングは、法的には売掛債権の売買です。
貸金業法第2条の貸付けには該当しないため、借入金として負債が増えることはありません。
ノンリコース契約であれば、売掛先が倒産して代金が回収できなくなっても、利用者が買取代金を返還する必要はありません。
一方の現金化では、受け取った現金とは別に、カード会社への支払い債務が購入額の全額残ります。
たとえば10万円分の商品を買って8万円を受け取った場合でも、翌月以降にカード会社へ支払うのは10万円です。
つまり現金化は、実質的に「高いコストを払って借金をしている」のと同じ状態になります。
ポイント
ファクタリングは「持っている資産(売掛金)を売って終わる」取引です。
現金化は「買い物で新しい支払い義務を作り、その一部を現金で受け取る」行為です。
取引が終わったあとに支払いが残るかどうかが、両者を分ける最大の違いです。
ファクタリングの基本的な仕組みと向き不向きは、ファクタリングのメリット・デメリットを正直に解説で詳しく整理しています。
クレジットカード現金化はなぜ危険なのか?
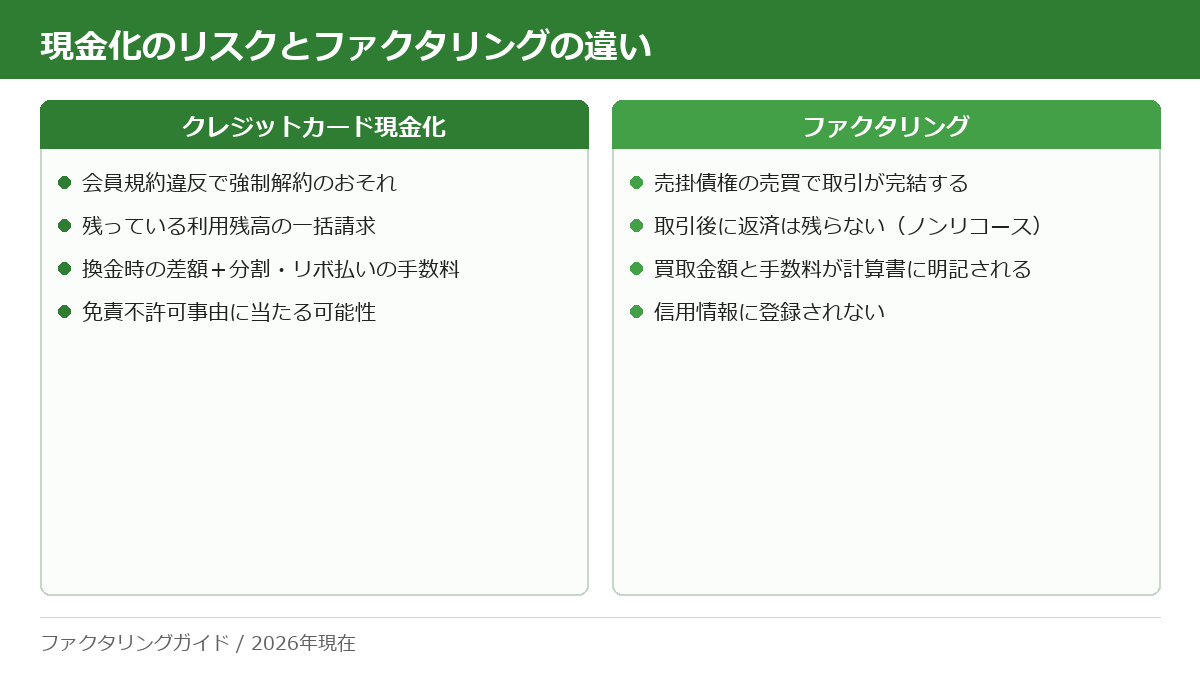
クレジットカード現金化の危険とは、カードを失うリスク、見えにくいコスト、そして万一のときの法的な不利益が重なることです。
カード業界団体や行政機関も、ショッピング枠の現金化について繰り返し注意を呼びかけています。
ここでは事業者の立場から、とくに押さえておきたい3つのリスクを整理します。
会員規約違反で強制解約・一括請求のおそれ
主要なカード会社は、換金を目的としたショッピング枠の利用を会員規約で禁止しています。
現金化が発覚すると、カードの利用停止や強制解約に加え、残っている利用残高の一括請求を受けるおそれがあります。
分割払いやリボ払いで少しずつ返すつもりだった金額を、一度に払わなければならなくなるわけです。
法人カードで現金化した場合も同じです。
仕入や経費の支払いを法人カードに集約している会社ほど、カードが止まったときの影響は大きくなります。
資金繰りを助けるつもりの行為が、日々の支払いの仕組みそのものを止めてしまう危険があります。
実質的なコストが見えにくい
現金化の広告では「換金率」が強調されますが、換金率は受け取れる金額の割合を示すにすぎません。
実際の負担は、購入額と受取額の差額に、カード会社へ支払う分割払いやリボ払いの手数料が加わったものです。
リボ払いの手数料は年15%前後に設定されているカードが多く(2026年現在)、返済が長引くほど負担は膨らみます。
さらに、業者に支払う差額は「商品の売買価格の差」という形をとるため、明細からコストの全体像を把握しにくい点も問題です。
ファクタリングであれば、買取金額と手数料が計算書に明記され、取引はその時点で完結します。
自己破産のときに免責が認められない可能性
現金化は、資金繰りが限界に近い状況で使われやすいという特徴があります。
ところが破産法第252条第1項第2号は、信用取引で買い入れた商品を著しく不利益な条件で処分する行為を、免責不許可事由の一つに挙げています。
最終的に事業を整理せざるを得なくなったとき、現金化の履歴が借金の免除を受けられない原因になり得るのです。
また、過去には現金化業者が出資法違反の疑いで摘発された例もあります。
利用者が直ちに罪に問われるわけではありませんが、取引の相手としての信頼性は低いと考えるべきです。
コスト・信用情報・法的な位置づけを比べるとどうなる?
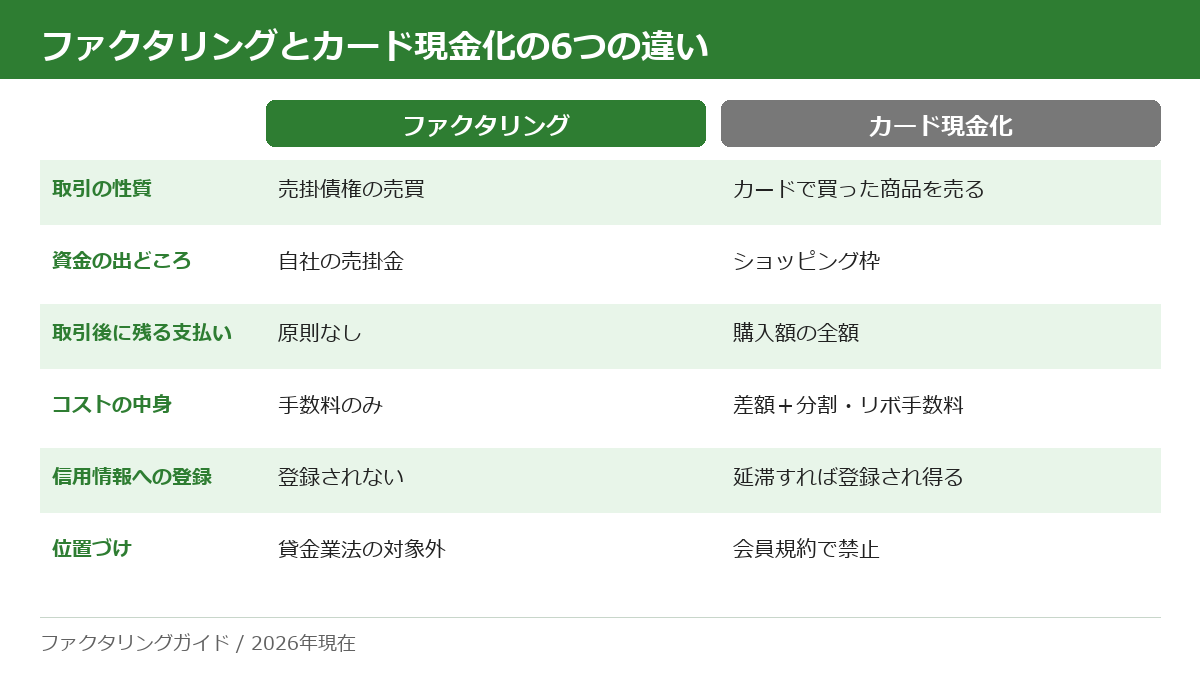
両者の比較とは、見た目の手数料だけでなく、取引後に残る負担と法的な位置づけまで含めて並べることです。
下の表は、事業者が資金調達の手段として検討する際に確認しておきたい6つの項目をまとめたものです(2026年現在)。
比較表で見る6つの違い
| 比較項目 | ファクタリング | クレジットカード現金化 |
|---|---|---|
| 取引の性質 | 売掛債権の売買 | カードで買った商品を業者に売る |
| 資金の出どころ | 自社がすでに持っている売掛金 | カードのショッピング枠 |
| 取引後に残る支払い | 原則なし(ノンリコース) | カード会社への支払いが購入額の全額残る |
| コストの中身 | 手数料のみ(2社間10〜30%/3社間1〜9%) | 換金時の差額+分割・リボ払いの手数料 |
| 信用情報への登録 | 登録されない | 支払いが遅れれば延滞として登録され得る |
| 規約・法令上の位置づけ | 貸金業法の対象外の債権売買 | カード会社の会員規約で禁止 |
表のとおり、ファクタリングの特徴は「取引が完結する」ことにあります。
信用情報機関(CIC・JICC)にも登録されないため、将来の銀行融資やカードの審査に影響する心配もありません。
信用情報との関係はファクタリングは信用情報(ブラックリスト)に影響する?でも解説しています。
「ファクタリングも手数料が高い」という指摘にどう答えるか
たしかに2社間ファクタリングの手数料は10〜30%が相場で(2026年現在)、銀行融資と比べれば高い資金調達です。
ただし、この手数料は一度きりのコストであり、取引後に利息のような支払いが続くことはありません。
売掛先の承諾を得られる3社間であれば、手数料は1〜9%まで下がります。
一方の現金化は、換金時の差額を払ったうえで、カード会社への支払いが購入額の全額について残ります。
分割やリボを選べば、そこに手数料が上乗せされます。
手数料の率だけを並べるのではなく、取引が終わるまでに合計でいくら出ていくかで比べることが大切です。
PR|アフィリエイト広告を含みます
今すぐ使えるおすすめファクタリングサービス
事業資金に困ったとき、どう選べばいい?
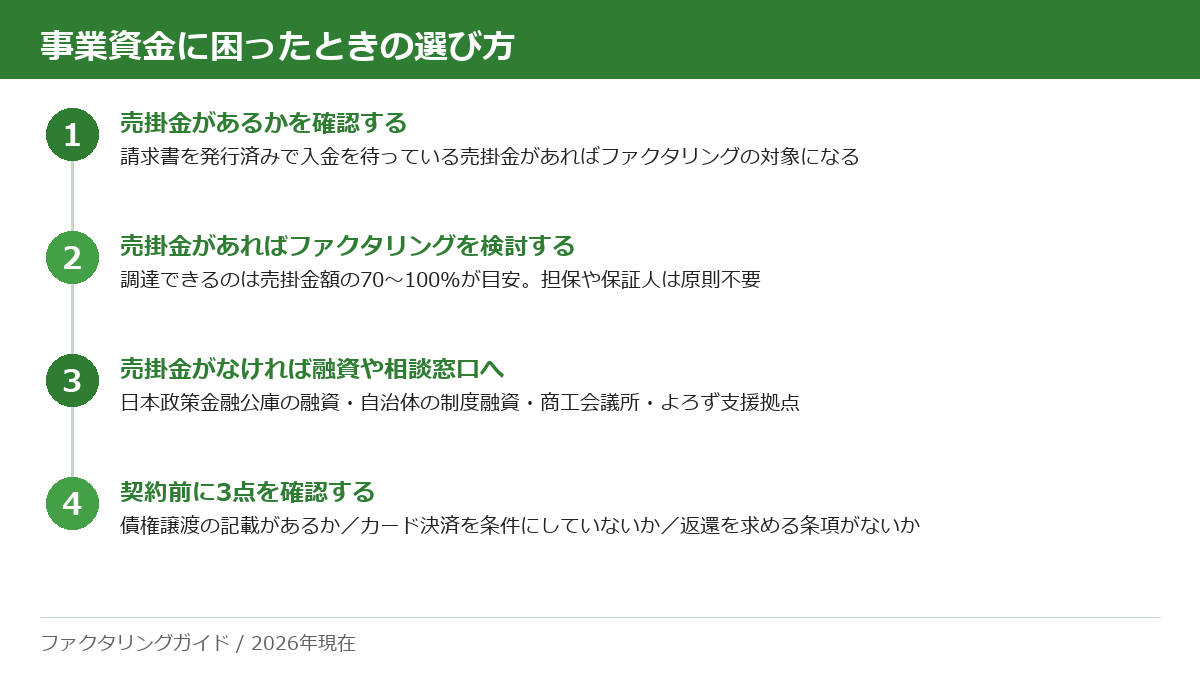
資金調達手段の選び方とは、自社が今どんな資産を持っていて、いつまでにいくら必要かを起点に考えることです。
現金化はどの状況でも選ぶべきではありませんが、売掛金の有無によって次に取るべき行動は変わります。
売掛金があるならファクタリングを検討する
請求書を発行済みで入金を待っている売掛金があれば、ファクタリングの対象になります。
調達できるのは売掛金額の70〜100%が目安で、2社間なら最短2時間〜当日中に入金される会社もあります(会社・状況による)。
担保や保証人は原則不要で、審査では自社よりも売掛先の信用力が重視されます。
スピードが必要な場面の流れは即日ファクタリングは本当に可能?当日入金の仕組みと注意点が参考になります。
個人事業主やフリーランスでも、取引先への売掛金があれば利用できる場合があります。
売掛金がないなら現金化ではなく融資や相談窓口へ
売掛金がない場合、ファクタリングは使えません。
その状態で「すぐにお金が必要」だからといって現金化に進むと、前述のとおり支払いだけが膨らみます。
日本政策金融公庫の融資や自治体の制度融資、商工会議所・よろず支援拠点といった公的な相談窓口を先に当たるほうが、結果的に負担は小さくなります。
カード決済を求めるファクタリング業者に注意する
注意したいのは、ファクタリングの名前を使いながら、実際にはカード決済や後払いで資金を渡そうとする業者が存在することです。
売掛債権を買い取らず、返済や買戻しを約束させる取引は、ファクタリングではなく実質的な貸付けです。
契約前に、次の3点を必ず確認してください。
- 契約書に「債権譲渡」「売買」の記載があり、対象となる売掛金が特定されているか
- カード決済や商品購入を条件にしていないか
- 売掛先が支払えなかった場合に、利用者へ返還を求める条項がないか
SNSやダイレクトメッセージ経由の勧誘に多い手口はSNS・DM経由のファクタリング勧誘に潜むリスクでまとめています。
よくある質問(FAQ)
Q. ファクタリングはクレジットカード現金化と同じようなものですか?
A. 違います。ファクタリングは自社の売掛債権を売る取引で、取引後に返済は残りません。現金化はカードで買った商品を売る行為で、カード会社への支払いが全額残ります。
Q. クレジットカード現金化は違法ですか?
A. 現金化そのものを直接禁じる法律はありませんが、カード会社の会員規約で禁止されています。発覚すると強制解約や残高の一括請求を受けるおそれがあり、過去には業者が摘発された例もあります。
Q. 法人カードで現金化すれば問題ありませんか?
A. 問題があります。法人カードでも換金目的の利用は規約違反です。発覚すれば法人カードが使えなくなり、仕入や経費の支払いの仕組みごと止まるおそれがあります。
Q. ファクタリングを利用すると信用情報に記録されますか?
A. 記録されません。ファクタリングは売掛債権の売買であり、貸金業法の貸付けに当たらないためです。CICやJICCへの登録は発生しません(2026年現在)。
Q. 売掛金がない個人でもファクタリングは使えますか?
A. 事業者向けファクタリングは売掛金があることが前提です。売掛金がない場合は、公的融資や商工会議所などの相談窓口を先に検討してください。
Q. ファクタリングの手数料は現金化より安いのですか?
A. 率だけでは比べられません。ただしファクタリングは手数料を引かれて取引が終わるのに対し、現金化は換金時の差額に加え、カード会社への支払いと分割・リボ手数料が後から続きます。
Q. 「カード払いで資金を用意できる」とうたうファクタリング業者は安全ですか?
A. 避けるべきです。売掛債権を買い取らずにカード決済を求めるものはファクタリングではありません。契約書に債権譲渡の記載があるかを必ず確認してください。
PR|アフィリエイト広告を含みます
今すぐ使えるおすすめファクタリングサービス
まとめ
ファクタリングとクレジットカード現金化は、どちらも「早くお金を用意する手段」に見えますが、中身は正反対です。
ファクタリングは自社が持つ売掛債権を売る取引で、貸金業法の対象外であり、取引後に返済は残らず、信用情報にも登録されません。
現金化はショッピング枠で新たな支払い義務を作る行為で、カード会社の規約に違反し、強制解約や一括請求、免責が認められないリスクまで抱えます。
売掛金があるならファクタリングを、ないなら公的融資や相談窓口を検討し、現金化は選択肢から外すことが、事業を守るための基本です。
【参考法令】民法第466条〜第470条(債権の譲渡)/貸金業法第2条(定義)/破産法第252条(免責許可の決定の要件等)